Domain bankwechsel.de kaufen?
Wir ziehen mit dem Projekt
bankwechsel.de um.
Sind Sie am Kauf der Domain
bankwechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankwechsel.de kaufen?
Wie können Tarifmodelle die Kostenoptimierung und Effizienzsteigerung in Unternehmen unterstützen?
Tarifmodelle können die Kostenoptimierung in Unternehmen unterstützen, indem sie klare und transparente Preisstrukturen bieten, die es ermöglichen, die Ausgaben besser zu kontrollieren. Zudem können Tarifmodelle Anreize für effizientes Arbeiten schaffen, indem sie Leistungen entsprechend der tatsächlichen Nutzung oder Produktivität staffeln. Durch die richtige Auswahl und Anpassung von Tarifmodellen können Unternehmen ihre Ressourcen effizienter einsetzen und somit ihre Wettbewerbsfähigkeit steigern. **
Welche unterschiedlichen Tarifmodelle gibt es und welche Vor- und Nachteile haben sie?
Es gibt Stunden-, Kilometer- und Pauschaltarife. Stunden- und Kilometertarife sind flexibler, aber können teurer sein. Pauschaltarife sind günstiger, aber bieten weniger Flexibilität. **


Ähnliche Suchbegriffe für Tarifmodelle
Top-Angebote
Produkte zum Begriff Tarifmodelle:
-
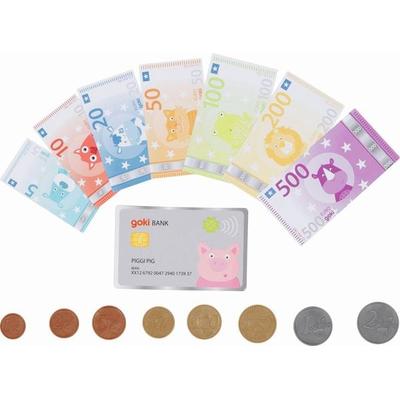
Spielgeld Tierische Taler, inkl. KreditkarteDen Umgang Mit Geld Und Zahlen Spielerisch Erlernen: Was Wäre Ein Kaufmannsladen Ohne Währung? Durch Spielerisches Nachahmen Von Alltäglichen Situationen Werden Zudem Soziale Interaktionen Erlernt. Enthält Geldscheine, Münzen Und Eine Kreditkarte...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche verschiedenen Tarifmodelle gibt es und welche bedeutenden Unterschiede bestehen zwischen ihnen?
Es gibt verschiedene Tarifmodelle wie Prepaid, Vertragstarife und Flatrates. Prepaid-Tarife erfordern eine Vorauszahlung, Vertragstarife binden den Kunden für eine bestimmte Laufzeit und Flatrates bieten unbegrenztes Datenvolumen zu einem festen monatlichen Preis. Die bedeutenden Unterschiede liegen in der Flexibilität, Kostenkontrolle und Nutzungsmöglichkeiten der jeweiligen Tarifmodelle. **
-
Welche verschiedenen Tarifmodelle gibt es und welche Vor- und Nachteile haben sie?
Es gibt verschiedene Tarifmodelle wie Flatrate, Pay-per-Use und Pauschaltarife. Flatrate bietet unbegrenzte Nutzung zu einem festen Preis, Pay-per-Use berechnet die Nutzung nach Verbrauch und Pauschaltarife bieten eine bestimmte Menge an Leistungen zu einem festen Preis. Die Vor- und Nachteile hängen von individuellen Bedürfnissen ab, z.B. Flatrate ist praktisch für Vielnutzer, aber teurer für Wenignutzer. **
-
"Was sind die Vor- und Nachteile unterschiedlicher Tarifmodelle in Bezug auf die Kundenbindung?"
Die Vorteile unterschiedlicher Tarifmodelle in Bezug auf die Kundenbindung sind die Möglichkeit, verschiedene Bedürfnisse der Kunden zu erfüllen, die Flexibilität bei der Auswahl von Leistungen und Preisen sowie die Anpassung an individuelle Kundenwünsche. Nachteile können sein, dass zu viele Optionen verwirrend sein können, dass Kunden sich überfordert fühlen und dass die Kundenbindung durch zu viele Wechselmöglichkeiten beeinträchtigt werden kann. **
-
Was bedeutet Kreditkarte mit Girokonto?
Was bedeutet Kreditkarte mit Girokonto? Eine Kreditkarte mit Girokonto ist eine Kombination aus einem Girokonto, das für den täglichen Zahlungsverkehr genutzt wird, und einer Kreditkarte, die zusätzliche Zahlungsmöglichkeiten bietet. Mit der Kreditkarte können Nutzer weltweit bezahlen und Geld abheben, wobei die Beträge entweder sofort vom Girokonto abgebucht oder zu einem späteren Zeitpunkt in Rechnung gestellt werden. Diese Kombination bietet Flexibilität und Bequemlichkeit im Zahlungsverkehr, erfordert jedoch auch eine verantwortungsvolle Nutzung, um Überschuldung zu vermeiden. **

Wie funktioniert Kreditkarte ohne Girokonto?
Eine Kreditkarte ohne Girokonto funktioniert in der Regel über sogenannte Prepaid-Kreditkarten. Bei diesen Karten lädt der Karteninhaber zuerst ein Guthaben auf die Karte, das dann für Einkäufe genutzt werden kann. Es ist also kein klassisches Kreditkartenkonto mit einem Kreditrahmen verbunden. Die Nutzung einer Kreditkarte ohne Girokonto kann daher eine gute Option für Personen sein, die kein Girokonto eröffnen möchten oder können, aber dennoch die Vorteile einer Kreditkarte nutzen möchten. Es ist jedoch wichtig zu beachten, dass bei Prepaid-Kreditkarten oft Gebühren für das Aufladen und die Nutzung der Karte anfallen können. **
Was bedeutet Kreditkarte ohne Girokonto?
Eine Kreditkarte ohne Girokonto ist eine Kreditkarte, die unabhängig von einem Bankkonto funktioniert. Das bedeutet, dass man die Kreditkarte nutzen kann, ohne ein dazugehöriges Girokonto bei einer Bank zu haben. Man lädt die Karte entweder mit einem bestimmten Betrag auf oder nutzt sie im Rahmen eines Kreditrahmens, der separat von einem Girokonto festgelegt wird. Diese Art von Kreditkarte kann besonders für Personen nützlich sein, die kein Girokonto haben oder ihr Kreditkartenkonto separat verwalten möchten. Es ist wichtig zu beachten, dass Kreditkarten ohne Girokonto oft mit zusätzlichen Gebühren verbunden sein können. **
Top-Angebote
Produkte zum Begriff Tarifmodelle:
-
Tarifmodelle stationsbasierter CarSharing-Anbieter. Klassifikation und Entwicklung von Trends anhand eines Kostenvergleichs, Taschenbuch von LukasTarifmodelle Stationsbasierter Carsharing-anbieter. Klassifikation Und Entwicklung Von Trends Anhand Eines Kostenvergleichs, Taschenbuch Von Lukas Jungjohann, Grin, 978-3-668-96575-1, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spielgeld Tierische Taler, inkl. KreditkarteDen Umgang Mit Geld Und Zahlen Spielerisch Erlernen: Was Wäre Ein Kaufmannsladen Ohne Währung? Durch Spielerisches Nachahmen Von Alltäglichen Situationen Werden Zudem Soziale Interaktionen Erlernt. Enthält Geldscheine, Münzen Und Eine Kreditkarte...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Tarifmodelle die Kostenoptimierung und Effizienzsteigerung in Unternehmen unterstützen?
Tarifmodelle können die Kostenoptimierung in Unternehmen unterstützen, indem sie klare und transparente Preisstrukturen bieten, die es ermöglichen, die Ausgaben besser zu kontrollieren. Zudem können Tarifmodelle Anreize für effizientes Arbeiten schaffen, indem sie Leistungen entsprechend der tatsächlichen Nutzung oder Produktivität staffeln. Durch die richtige Auswahl und Anpassung von Tarifmodellen können Unternehmen ihre Ressourcen effizienter einsetzen und somit ihre Wettbewerbsfähigkeit steigern. **
-
Welche unterschiedlichen Tarifmodelle gibt es und welche Vor- und Nachteile haben sie?
Es gibt Stunden-, Kilometer- und Pauschaltarife. Stunden- und Kilometertarife sind flexibler, aber können teurer sein. Pauschaltarife sind günstiger, aber bieten weniger Flexibilität. **
-
Welche verschiedenen Tarifmodelle gibt es und welche bedeutenden Unterschiede bestehen zwischen ihnen?
Es gibt verschiedene Tarifmodelle wie Prepaid, Vertragstarife und Flatrates. Prepaid-Tarife erfordern eine Vorauszahlung, Vertragstarife binden den Kunden für eine bestimmte Laufzeit und Flatrates bieten unbegrenztes Datenvolumen zu einem festen monatlichen Preis. Die bedeutenden Unterschiede liegen in der Flexibilität, Kostenkontrolle und Nutzungsmöglichkeiten der jeweiligen Tarifmodelle. **
-
Welche verschiedenen Tarifmodelle gibt es und welche Vor- und Nachteile haben sie?
Es gibt verschiedene Tarifmodelle wie Flatrate, Pay-per-Use und Pauschaltarife. Flatrate bietet unbegrenzte Nutzung zu einem festen Preis, Pay-per-Use berechnet die Nutzung nach Verbrauch und Pauschaltarife bieten eine bestimmte Menge an Leistungen zu einem festen Preis. Die Vor- und Nachteile hängen von individuellen Bedürfnissen ab, z.B. Flatrate ist praktisch für Vielnutzer, aber teurer für Wenignutzer. **
Ähnliche Suchbegriffe für Tarifmodelle
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4, KreditkarteDas GBC 250 A4-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Folienstärke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogene Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität zum Energiesparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.92,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die Vor- und Nachteile unterschiedlicher Tarifmodelle in Bezug auf die Kundenbindung?"
Die Vorteile unterschiedlicher Tarifmodelle in Bezug auf die Kundenbindung sind die Möglichkeit, verschiedene Bedürfnisse der Kunden zu erfüllen, die Flexibilität bei der Auswahl von Leistungen und Preisen sowie die Anpassung an individuelle Kundenwünsche. Nachteile können sein, dass zu viele Optionen verwirrend sein können, dass Kunden sich überfordert fühlen und dass die Kundenbindung durch zu viele Wechselmöglichkeiten beeinträchtigt werden kann. **
-
Was bedeutet Kreditkarte mit Girokonto?
Was bedeutet Kreditkarte mit Girokonto? Eine Kreditkarte mit Girokonto ist eine Kombination aus einem Girokonto, das für den täglichen Zahlungsverkehr genutzt wird, und einer Kreditkarte, die zusätzliche Zahlungsmöglichkeiten bietet. Mit der Kreditkarte können Nutzer weltweit bezahlen und Geld abheben, wobei die Beträge entweder sofort vom Girokonto abgebucht oder zu einem späteren Zeitpunkt in Rechnung gestellt werden. Diese Kombination bietet Flexibilität und Bequemlichkeit im Zahlungsverkehr, erfordert jedoch auch eine verantwortungsvolle Nutzung, um Überschuldung zu vermeiden. **
-
Wie funktioniert Kreditkarte ohne Girokonto?
Eine Kreditkarte ohne Girokonto funktioniert in der Regel über sogenannte Prepaid-Kreditkarten. Bei diesen Karten lädt der Karteninhaber zuerst ein Guthaben auf die Karte, das dann für Einkäufe genutzt werden kann. Es ist also kein klassisches Kreditkartenkonto mit einem Kreditrahmen verbunden. Die Nutzung einer Kreditkarte ohne Girokonto kann daher eine gute Option für Personen sein, die kein Girokonto eröffnen möchten oder können, aber dennoch die Vorteile einer Kreditkarte nutzen möchten. Es ist jedoch wichtig zu beachten, dass bei Prepaid-Kreditkarten oft Gebühren für das Aufladen und die Nutzung der Karte anfallen können. **
-
Was bedeutet Kreditkarte ohne Girokonto?
Eine Kreditkarte ohne Girokonto ist eine Kreditkarte, die unabhängig von einem Bankkonto funktioniert. Das bedeutet, dass man die Kreditkarte nutzen kann, ohne ein dazugehöriges Girokonto bei einer Bank zu haben. Man lädt die Karte entweder mit einem bestimmten Betrag auf oder nutzt sie im Rahmen eines Kreditrahmens, der separat von einem Girokonto festgelegt wird. Diese Art von Kreditkarte kann besonders für Personen nützlich sein, die kein Girokonto haben oder ihr Kreditkartenkonto separat verwalten möchten. Es ist wichtig zu beachten, dass Kreditkarten ohne Girokonto oft mit zusätzlichen Gebühren verbunden sein können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.